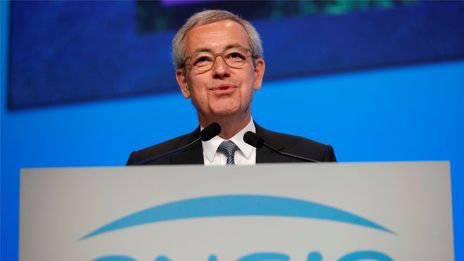
C'est fini. Isabelle Kocher a pris la porte d'Engie, remplacée par un triumvirat constitué autour de la secrétaire générale, Claire Waysand, nommée directrice générale par intérim. Depuis le début de l'année, les articles de presse se multipliaient pour annoncer l'éviction prochaine de la seule dirigeante du CAC 40 au terme d'un mandat de quatre ans. Selon ses détracteurs, soit manifestement l'ensemble du conseil d'administration, sa stratégie de sortie progressive des énergies carbonées, n'est pas en cause.
En revanche, elle aurait accumulé des erreurs stratégiques comme rater le rachat de l'allemand Innogy en 2017, ou celui de Direct Energie acquis en avril 2018 par Total.
Selon plusieurs sources citées par Les Echos, la brillante agrégée de physique et mère de cinq enfants militait par ailleurs pour un rapprochement avec Suez, contre l'avis de son conseil.
Mais les reproches sont tellement nombreux, jusqu'à la tribune de soutien publiée sur le site des " Echos " et signée par des gens opposés à Emmanuel Macron comme Anne Hidalgo, Cédric Villani ou encore Xavier Bertrand.
D'un point de vue financier, seul juge de paix des marchés, le bilan d'Isabelle Kocher apparaît contrasté.
Depuis son arrivée à la tête d'Engie, l'action n'a grimpé que de 17%, contre plus de 35% pour ses concurrents, RWE, Iberdrola, Endesa, Enel, E.ON.
Plus inquiétant, souligne un proche du conseil d'administration aux Echos, "le cash généré par les activités n'est pas suffisant pour financer les investissements et les dividendes. La dette n'a presque pas baissé depuis fin 2015, malgré les cessions réalisées sur la période. "
Et d'enfoncer le clou. Selon lui en 2019, ce sont les activités de trading de gaz et d'électricité et le nucléaire belge qui ont tiré la croissance des bénéfices et non les activités mis en avant par Isabelle Kocher, soit les énergies renouvelables et les solutions clients. Une dernière activité que peu (voire personne) ne parviennent d'ailleurs à cerner réellement.
Ce matin, les titres des notes analystes tournaient autour de la même idée : " Et après ? ".
Contrairement aux rumeurs, Engie n'aurait pas l'intention de se séparer des infrastructures gazières.
Pour UBS cependant le scénario d'une cession de sa filiale spécialisée dans le transport (GRTgaz) à l'Etat reste envisageable.
Selon le broker, l'opération permettrait d'aider le groupe à cristalliser sa valeur, à simplifier sa structure et réallouer son capital vers les activités de croissance (le renouvelable, les solutions clients).
Au-delà, UBS et Goldman Sachs prévoient des résultats 2019 en croissance et affichent leur confiance pour les années à venir. Les observateurs n'ont pas fini de commenter le sort Isabelle Kocher.
ENGIE est un acteur majeur de la transition énergétique dont la raison d'être est d'agir pour accélérer la transition vers une économie neutre en carbone. Avec plus de 90 000 collaborateurs présents dans 30 pays, le groupe couvre l'ensemble de la chaine de valeur de l'énergie, de la production à la vente, en passant par les infrastructures. ENGIE regroupe plusieurs activités complémentaires : la production d'électricité et de gaz renouvelables, les actifs de flexibilité et notamment les batteries, les réseaux de transport et de distribution de gaz et d'électricité, les infrastructures énergétiques locales (réseaux de chaleur et de froid) et la fourniture d'énergie aux clients particuliers, collectivités ou entreprises.
Chaque année, ENGIE investit en moyenne 12 MdsEUR par an pour faire avancer la transition énergétique et atteindre son propre objectif de net zéro carbone en 2045.
Le CA réalisé en 2025 s'élève à 71,9 MdsEUR. Coté à Paris et Bruxelles (ENGI), le groupe est représenté dans les principaux indices financiers (CAC 40, Euronext 100, FTSE Euro 100, MSCI Europe) et extra-financiers (DJSI World, Euronext Sustainable - Europe 120 / France 20, CAC 40 ESG, MSCI EMU ESG screened, MSCI EUROPE ESG Universal Select et Stoxx Europe 600 ESG-X).
Ce super rating est le résultat d'une moyenne pondérée des classements selon les ratings Valorisation (Composite), Révisions BNA 4 mois et Visibilité (Composite). Nous vous recommandons de lire attentivement les descriptions associées.
Investisseur
Investisseur
Ce super rating composite est le résultat d'une moyenne pondérée des classements selon les ratings Fondamentaux (Composite), Valorisation (Composite), Révisions BNA 1 an et Visibilité (Composite). Nous vous recommandons de lire attentivement les descriptions associées.
Globale
Globale
Ce rating composite est le résultat d'une moyenne des classements selon les ratings Fondamentaux (Composite), Valorisation (Composite), Révisions Fondamentaux (Composite), Consensus (Composite) et Visibilité (Composite). L'entreprise doit être couverte par au moins 4 de ces 5 ratings pour que le calcul soit effectué. Nous vous recommandons de lire attentivement les descriptions associées.
Qualité
Qualité
Ce rating composite est le résultat d'une moyenne des classements selon les ratings Rentabilité (Composite), Profitabilité (Composite) et Santé financière (Composite). L'entreprise doit être couverte par au moins 2 de ces 3 ratings pour que le calcul soit effectué. Nous vous recommandons de lire attentivement les descriptions associées.
ESG MSCI
ESG MSCI
Le score ESG MSCI évalue la performance environnementale, sociale et de gouvernance d’une entreprise selon la méthodologie de MSCI. Il positionne l’entreprise par rapport à ses pairs sectoriels sur une échelle allant de CCC (très faible) à AAA (excellente). Ce score est utilisé par les investisseurs pour intégrer les critères extra-financiers dans leurs décisions.