|
|


| Tops / Flops de la semaine |
TOPS Keller +25,62 % : le spécialiste britannique des fondations et des travaux géotechniques prend de la hauteur. Il se montre désormais confiant, estimant que son chiffre d’affaires et son résultat opérationnel sous-jacent dépasseront les attentes pour 2026. Berenberg a emboîté le pas en relevant son objectif de cours et ses prévisions. Easyjet +20,42 % : la compagnie aérienne à bas coûts salue un accord de principe avec le fonds Apollo, dont l'offre de rachat à 5,7 MdsGBP surpasse celle de son rival Castlelake et obtient le soutien du conseil d'administration, sous réserve de la finalisation des conditions définitives de l'opération. Playtech+22,1 % : joli retournement pour le spécialiste britannique des logiciels de jeux en ligne, qui revoit sa copie à la hausse et attend maintenant un bénéfice 2026 supérieur aux attentes. Les Etats-Unis et l'Amérique latine tirent l'essentiel de la révision. Schott Pharma+15,83 % : le fabricant allemand de flacons et de seringues pour produits injectables s'envole, ses objectifs annuels relevés après un trimestre solide. Le litige avec un client majeur, à l'origine de l'avertissement de décembre, est enfin soldé et rassure. RBC repasse à l'achat. Jet2 plc +16,96 % : les réservations estivales s'emballent et donnent des ailes au voyagiste et transporteur britannique. De quoi rassurer malgré les tensions au Moyen-Orient, le marché saluant une demande touristique qui tient bon vers la Méditerranée. Vodafone +11,55 % : coup d'éclat pour l'opérateur télécoms britannique. Xavier Niel s'offre pour 5,95 MdsUSD la part de l'émirati Emirates Telecommunications et se hisse au rang de premier actionnaire. Le marché applaudit l'arrivée d'un actionnaire de poids, interprétée comme un vote de confiance dans la stratégie du groupe. Fincantieri +6,19 % : le constructeur naval italien met le cap sur les grands fonds. Le titre s'envole après le rachat de quatre spécialistes des technologies sous-marines pour 600 MEUR, une opération qui lui permet d'atteindre ses objectifs 2030 avec quatre ans d'avance. FLOPS IQM quantum computers -4,53 % : le pionnier finlandais de l'informatique quantique subit les effets d'une vague de cessions d'initiés. Plusieurs dirigeants et entités associées ont cédé leurs titres dès les premiers jours de cotation. Ce phénomène classique post-fusion pèse sur le cours, déjà fragilisé par un accueil mitigé. Sivers semiconductors -16,02 % : le spécialiste suédois des semi-conducteurs décroche après l'émission de près de 23 millions de nouvelles actions ordinaires au profit de Bootstrap. Cette opération résulte de la conversion d'un prêt convertible de 12 MUSD et entraîne une dilution immédiate, qui pèse lourdement sur le cours. Soitec -16,45 % : le spécialiste français des substrats semi-conducteurs dévisse dans le sillage du secteur, après la publication par Samsung Electronics de résultats trimestriels préliminaires décevants. Cette annonce a provoqué de fortes pressions vendeuses sur l'ensemble des valeurs européennes du secteur. Déjà fragilisé par une configuration graphique dégradée, le titre figure parmi les plus fortes baisses de son indice de référence. Plejd -15,76 % : le spécialiste suédois de l'éclairage connecté recule après la publication de ses résultats du deuxième trimestre. Le chiffre d'affaires (274,6 MSEK) et le résultat opérationnel (61,8 MSEK) manquent les attentes du marché, établies respectivement à 281 et 73 M. Les investisseurs, habitués à des surprises positives et sensibles à la valorisation exigeante du groupe sont déçus. Fresnillo PLC -9,79 % : le premier producteur mondial d'argent primaire pâtit d'un abaissement de l'objectif de cours par Barclays. L'analyste Amos Fletcher ramène cet objectif à 3 200 GBX (contre 3 775), tout en maintenant sa recommandation à pondération neutre. Le repli des cours de l'or et de l'argent sur la semaine accentue la pression vendeuse sur le titre, sensible à toute variation des métaux précieux. KGHM -7,78 % : le géant polonais du cuivre et de l'argent souffre d'un accueil réservé du marché après la présentation de sa stratégie “2055+”. Ce programme d'investissement record de plus de 32 MdsPLN d'ici 2030 absorberait plus de la moitié de l'EBITDA ajusté cible avant impôts et dividendes. Les investisseurs s'interrogent sur la compatibilité de cet effort capitalistique avec l'ambition affichée de maintenir une politique de distribution régulière aux actionnaires. TOPS US Hewlett Packard Enterprise +17,73 % : le concepteur américain de serveurs d’IA profite de l’annonce d’un accord de collaboration avec Qblox portant sur le développement de bancs d’essai hybrides combinant informatique classique et informatique quantique. Cette annonce ravive l’appétit des investisseurs pour le titre. FLOPS US Ionis pharmaceuticals -28,79 % : le laboratoire pharmaceutique américain pâtit d'une cession d'actions par l'un de ses dirigeants à hauteur de 1,74 million de dollars, un signal perçu négativement par le marché. La réaffirmation des perspectives financières pour l'exercice 2026, intervenue le 10 juillet, n'aura pas suffi à dissiper les inquiétudes des investisseurs. Paramount skydance -9,43 % : le groupe de médias américain issu de la fusion avec Skydance pâtit d’un double obstacle réglementaire dans le cadre de son projet de rachat de Warner Bros. Discovery. L’enquête engagée par l’Oregon retarde l’avancement de l’opération, tandis que plusieurs États américains envisagent d’engager des poursuites judiciaires pour la bloquer. |
|

| Matières premières |
Énergie : Les cours du pétrole ont terminé la semaine dans le vert, malgré un léger reflux en fin de parcours. Le Brent évolue autour de 76,60 USD le baril et le WTI près de 72 USD, affichant des gains hebdomadaires de l'ordre de 4 à 5%. Le marché reste largement soutenu par les tensions persistantes entre Washington et Téhéran. Au cœur des préoccupations des investisseurs figure toujours le détroit d'Ormuz. Le trafic maritime y a sensiblement ralenti après une nouvelle série de frappes américaines sur des infrastructures iraniennes, suivies de représailles de Téhéran dans la région. Cette baisse des flux ravive les craintes de perturbations de l'approvisionnement énergétique mondial et entretient une prime de risque sur les cours du brut. Pour autant, les opérateurs ne cèdent pas à la panique. Les espoirs d'une reprise du dialogue entre les États-Unis et l'Iran continuent de limiter les tensions, même si la situation demeure particulièrement instable. À ce stade, les investisseurs scrutent surtout la capacité des deux camps à éviter une escalade incontrôlée. Autre facteur de soutien pour les prix : la Russie a suspendu ses exportations de diesel jusqu'à la fin du mois de juillet à la suite de plusieurs attaques ukrainiennes contre ses raffineries. Une décision qui resserre davantage un marché déjà sensible à la moindre menace sur l'offre mondiale. Métaux : L’or peine toujours à retrouver de l’élan. Même le regain de tensions entre les États-Unis et l’Iran n’a pas déclenché le traditionnel réflexe de ruée vers les valeurs refuges. Les investisseurs sont davantage préoccupés par les conséquences de la crise sur les prix de l’énergie : un pétrole plus cher pourrait relancer les pressions inflationnistes et inciter la Réserve fédérale à maintenir des taux élevés plus longtemps. Ce scénario est peu favorable au métal doré, qui souffre mécaniquement lorsque les rendements restent attractifs. Malgré ce contexte défavorable, l’or conserve une certaine résilience et évolue au-dessus du seuil symbolique des 4 000 USD. Le cuivre a connu une semaine plus mouvementée. D’abord pénalisé par le regain d’aversion au risque, le métal rouge s’est ensuite redressé grâce au recul du dollar et à l’espoir d’un apaisement des tensions au Moyen-Orient. Sur le LME, le cuivre échéance trois mois termine la semaine autour de 13 500 USD la tonne. Les investisseurs continuent néanmoins de surveiller de près les répercussions du conflit sur l’inflation, les taux d’intérêt et la croissance mondiale. Très sensible au cycle économique, le cuivre devrait rester largement tributaire des anticipations de politique monétaire américaine et de l’appétit pour le risque. Produits agricoles : Les céréales ont terminé la semaine sur une note positive à Chicago. Le maïs s'établit autour de 433 cents, le blé évolue autour de 633 cents et le soja poursuit son rebond à 1 178 cents. Un optimisme qu'il convient toutefois de tempérer. Les dernières prévisions météorologiques annoncent en effet le retour de pluies généralisées et de températures plus clémentes dans la Corn Belt américaine. De quoi rassurer les opérateurs après la récente vague de chaleur et réduire les inquiétudes sur les rendements. |
|

| Macroéconomie |
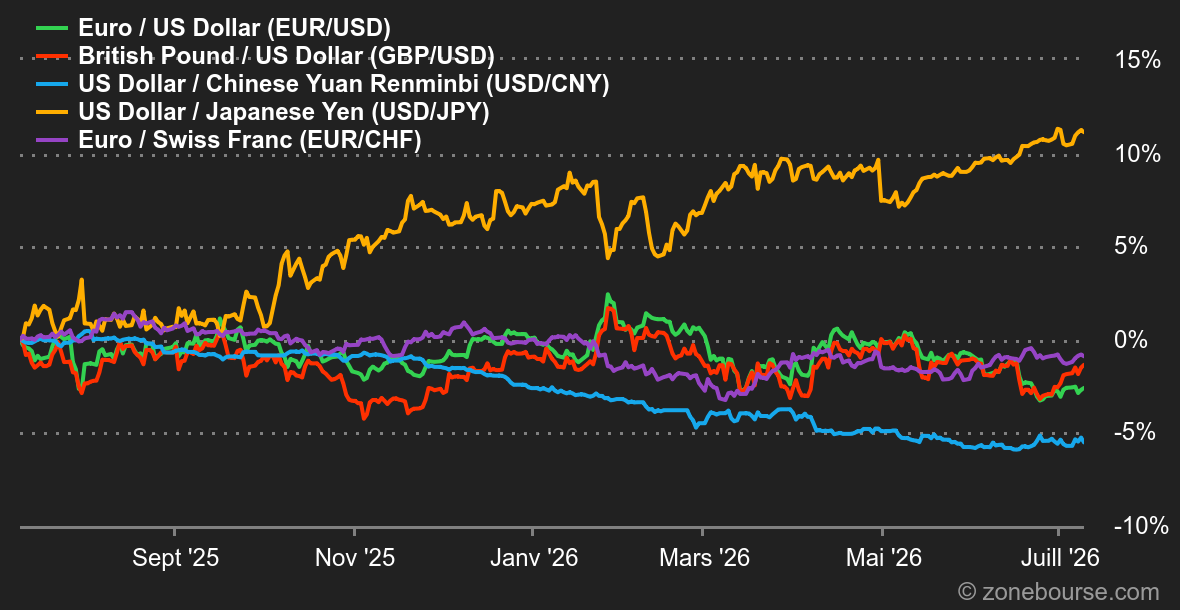
Macro : Le regain de tensions entre l’Iran et les États-Unis, logiquement accompagné d’un rebond du pétrole, ne semble pourtant pas de nature à déstabiliser le marché. Depuis près d’un mois, nous assistons à une rotation sectorielle au détriment des valeurs technologiques, avec les semi-conducteurs en première ligne, et en faveur notamment des valeurs de la santé, des petites capitalisations et des financières. Ce comportement semble peu compatible avec la formation d’un sommet de marché, même s’il faut garder à l’esprit que la faiblesse des volumes estivaux peut engendrer une volatilité momentanément accrue. De son côté, le rendement du Treasury américain à dix ans est revenu au contact de 4,58%, son sommet de juin, et l’écart avec le rendement du Bund allemand continue de s’élargir. Ce mouvement favorise par la même occasion le billet vert face à la devise européenne. Crypto : Le bitcoin poursuit timidement sa lancée de la semaine dernière, avec une hausse de +1,30%, à 64 400 USD, ce qui porte sa progression en juillet à +10% pour le moment. Une respiration après un mois de juin catastrophique. Le BTC a enregistré une perte de 20% le mois dernier. Il faut remonter quatre ans en arrière, à juin 2022, pour retrouver une baisse aussi importante. À l’époque, les faillites s’enchaînaient, l’écosystème Terra/Luna s’effondrait, l’inflation flambait et les taux d’intérêt des banques centrales grimpaient. Quatre ans plus tard, l’inflation rebondit également, tout comme les perspectives de hausse des taux d’intérêt, mais l’état de la cryptosphère est moins désastreux. Le bitcoin a surtout perdu de son attrait au profit de tout ce qui tourne autour de l’intelligence artificielle. Du côté des autres principales cryptos, ça ne bouge pas beaucoup non plus. L’ether (ETH) avance doucement de +0,6%, en flirtant avec les 1 800 USD. Solana (SOL), reste à l’équilibre autour des 80 USD, tout comme le Binance Coin (BNB) à 575 dollars. |
|
|
| Les articles de la semaine | ||||||
|


|
*Les variations hebdomadaires des indices et des actions affichés sur le tableau de bord concernent la période du lundi à l'ouverture des marchés respectifs au vendredi à l'heure d'envoi de cette newsletter. Les variations hebdomadaires des matières premières, métaux précieux et devises affichés sur le tableau de bord concernent une période sur 7 jours glissants du vendredi au vendredi jusqu'à l'envoi de cette newsletter. Ces actifs continuent de coter les weekends. |