|
|



| Tops / Flops de la semaine |
TOPS Europe Soitec +19,33%, ASM International +11,86%, Siltronic +14,47%, Aixtron +13,99%, Infineon Technologies +13,98%, Elmos Semiconductor +10%, STMicroelectronics +11,61% : les valeurs des semi-conducteurs profitent du rebond du Stoxx 600 Technology. L'indice poursuit sa tendance haussière de court terme et évolue à proximité de ses plus hauts annuels, après la vague de ventes provoquée par la débâcle obligataire de la veille. Bridgepoint Group +10,53% : le gestionnaire britannique d'actifs alternatifs progresse après l'approbation, à 99,99%, par ses actionnaires des résolutions autorisant l'acquisition de Kayne Anderson Real Estate. Ce vote lève le dernier obstacle actionnarial à l'opération. Greggs +8,87% : la chaîne britannique de boulangeries profite d'un point trimestriel encourageant. Les ventes totales progressent de 7,7% et celles à périmètre comparable de 3,4%, au-dessus des attentes. Le groupe relève ses perspectives pour 2026 et annonce des fermetures de sites qui devraient générer 20 millions de livres d'économies annuelles. Ceconomy +10,83% : le distributeur allemand d'électronique grand public est soutenu par des informations selon lesquelles JD.com devrait obtenir le feu vert de la Commission européenne à son offre de 2,5 MdsUSD sur le groupe, après avoir ajusté les mesures correctives proposées aux régulateurs. Legrand +7,19% : le spécialiste français des infrastructures électriques prolonge son rebond après sa journée investisseurs, consacrée notamment aux centres de données. Evercore ISI relève sa recommandation de "Performance en ligne" à "Surperformance", avec un objectif maintenu à 175 euros, et rehausse ses estimations de 3% à 7% après le relèvement des ambitions du groupe à l'horizon 2030. Flops Europe Danieli & C. Officine Meccaniche -17,46% : le constructeur italien d'équipements sidérurgiques dévisse après la publication de ses résultats annuels. Malgré un bénéfice net en hausse et un carnet de commandes record, le marché sanctionne le recul du résultat opérationnel, les charges liées à certains projets et des perspectives plus prudentes qu'attendu. Lindt -11,73% : le chocolatier suisse recule après avoir abaissé pour la deuxième fois cette année son objectif de croissance organique, désormais compris entre 0% et 2% pour 2026. La flambée des coûts du cacao continue de peser sur les volumes. JP Morgan, Goldman Sachs et Jefferies ont réduit leurs objectifs de cours dans la foulée. Canal+ SA -10,13% : le groupe audiovisuel s'oppose à un projet gouvernemental visant à doubler le taux de TVA sur les abonnements de télévision en France, de 10% à 20%, avec un quadruplement annoncé dans les territoires d'outre-mer. Canal+, premier opérateur concerné, alerte sur les conséquences négatives attendues pour son chiffre d'affaires. Société Générale -8,31% : la banque française annonce l'achèvement de son programme exceptionnel de rachat d'actions de 1,5 milliard d'euros, portant sur près de 20 millions de titres destinés à être annulés. Le titre recule alors que prend fin ce soutien mécanique au cours. TOPS US Kodiak +191,96% : la société a indiqué que ses deux traitements ophtalmiques expérimentaux, Zenkuda et tabirafusp-ted, avaient satisfait leurs principaux critères d’évaluation lors d’un essai clinique de phase 3 chez des patients souffrant de la forme humide de la dégénérescence maculaire liée à l’âge. Accenture +12,94% : le géant du conseil et des services informatiques s'est envolé après des résultats trimestriels supérieurs aux attentes et des prévisions 2027 rassurantes, assorties d'au moins 9,5 MdsUSD rendus aux actionnaires. De quoi apaiser la crainte de voir l'IA cannibaliser le métier de conseil. United Therapeutics +13,93% : le laboratoire a obtenu gain de cause contre Liquidia Technologies dans le litige sur son brevet couvrant le tréprostinil inhalé, utilisé dans l'hypertension pulmonaire. Il va demander à la FDA de retirer l'autorisation du médicament concurrent, et réclamer des dommages-intérêts. De quoi écarter la principale menace sur son produit phare. Synopsys +15,06% : le spécialiste des logiciels de conception de puces s'est envolé après sa journée investisseurs, où il a dévoilé des objectifs 2027 jugés solides. Il a surtout annoncé deux accords majeurs : un contrat de licence de plus d'un milliard de dollars avec Amazon Web Services, et un partenariat pluriannuel avec OpenAI pour développer un modèle d'IA dédié à la conception de puces. Twilio +6,81% : la plateforme de communication pour développeurs fera son entrée dans le S&P 500 le 6 octobre, en remplacement de Warner Bros. Discovery, en passe d'être absorbé par Paramount Skydance. Cette intégration contraint les très nombreux fonds indiciels répliquant l'indice à acheter le titre. FLOP US Fair Isaac -23,39% : le producteur du score de crédit FICO a perdu son monopole sur le marché immobilier américain. Le régulateur fédéral du logement a décidé que Fannie Mae et Freddie Mac accepteraient désormais le modèle concurrent VantageScore, et Rocket Mortgage, premier prêteur du pays, a aussitôt basculé. Le groupe perd ainsi sa capacité à relever ses tarifs sans perdre de clients, alors que son activité de notation dégage une marge opérationnelle de 91%.Cerebras Systems MongoDB -12,79% : l'éditeur de bases de données a plongé après le départ surprise de son directeur général, débauché par Meta pour diriger sa plateforme destinée aux entreprises. Arrivé il y a moins d'un an, il laisse un vide au moment où le groupe mise tout sur l'IA. Qualcomm -8,47% : le concepteur de puces doit affronter une nouvelle étape dans le litige qui l'oppose à ParkerVision. La cour d'appel fédérale s'étant déclarée incompétente, l'affaire retourne devant le tribunal de Floride, où la partie adverse réclame un procès devant jury et 440 MUSD de dommages-intérêts. Le montant reste modeste au regard de la taille du groupe, mais la procédure s'éternise. AST SpaceMobile -5,44% : l'opérateur de satellites destinés à connecter directement les téléphones fait l'objet d'actions collectives, qui l'accusent d'avoir surestimé la solidité de ses fonds propres, avant trois émissions obligataires dilutives. B. Riley a abaissé sa recommandation à "neutre". Le succès du dernier vol de Starship rappelle en outre l'avance prise par SpaceX. |
|
| Matières premières |
Le pétrole, encore le pétrole, toujours le pétrole La semaine s'est achevée sur un repli généralisé des matières premières, avec le pétrole en première ligne, pris en étau entre une offre moyen-orientale qui se réorganise et la menace d'un déblocage massif de réserves stratégiques occidentales. La rumeur d'un déblocage de stocks européens a déclenché la chute la plus marquée de la semaine sur le pétrole. La France aurait proposé de libérer 50 millions de barils de gazole en Europe et 50 millions de barils de brut au sein des pays membres de l'AIE, une initiative qui aurait été sollicitée par l'administration Trump sous peine d'une éventuelle interdiction américaine des exportations de diesel. Le Brent a reculé sous les 100 USD le baril vendredi. Le WTI, plus exposé aux flux nord-américains, a subi un recul plus sévère. L'Allemagne a toutefois démenti avoir reçu une demande formelle de l'AIE, semant le doute sur la portée réelle de la mesure. Du côté de l'offre, la géopolitique continue de remodeler les flux sans pour autant soutenir les prix. L'OPEP+ a reporté l'examen de ses capacités de production pour 2027. En parallèle, Saudi Aramco a porté ses flux via l'oléoduc Est-Ouest à plus de 80% de la capacité, soit environ six millions de barils par jour, signalant une volonté de maintenir le débit d'exportation malgré les tensions régionales. La suspension des exportations chinoises de carburants a introduit un facteur de tension supplémentaire sur les marchés des produits raffinés. Pékin a interdit en octobre les expéditions de diesel, d'essence et de carburéacteur vers toutes les destinations hors Hong Kong et Macao, afin de préserver ses stocks domestiques. Cette décision a propulsé les marges de raffinage asiatiques sur l'essence à un niveau record. |
|

| Macroéconomie |
Macro :Le message de la Fed semblait particulièrement hawkish depuis son dernier meeting, mi-septembre. Résultat, le marché s’attendait à deux hausses de taux d’ici à la fin de l’année. Mais les colombes n’ont pas dit leur dernier mot. Cette semaine, le président de la Fed de New York, John Williams, et le vice-président, Philip Jefferson, deux figures importantes du FOMC ont tous deux indiqué qu’il n’y avait pas d’urgence à relever les taux. Les données de la semaine leur ont plutôt donné raison, puisque l’inflation PCE est ressortie en dessous des attentes, tandis que le rapport sur l’emploi a fait état de créations de postes bien plus faibles qu’attendues. Les investisseurs ont donc revus leurs paris et s’attendent désormais à un statu quo lors de la prochaine réunion, fin octobre. Crypto : Dans une semaine rythmée par les mouvements des rendements obligataires, le bitcoin (BTC) a eu du mal à tirer son épingle du jeu. La monnaie numérique est néanmoins parvenue à se maintenir au-dessus de la barre des 80 000 dollars tout au long de la période. En cette fin de semaine, le BTC évolue désormais autour de 85 000 dollars, profitant de la détente des rendements obligataires, qui s'est traduite par un regain d'appétit pour le risque chez les investisseurs. |
|
|
| Les articles de la semaine | ||||||
|


|
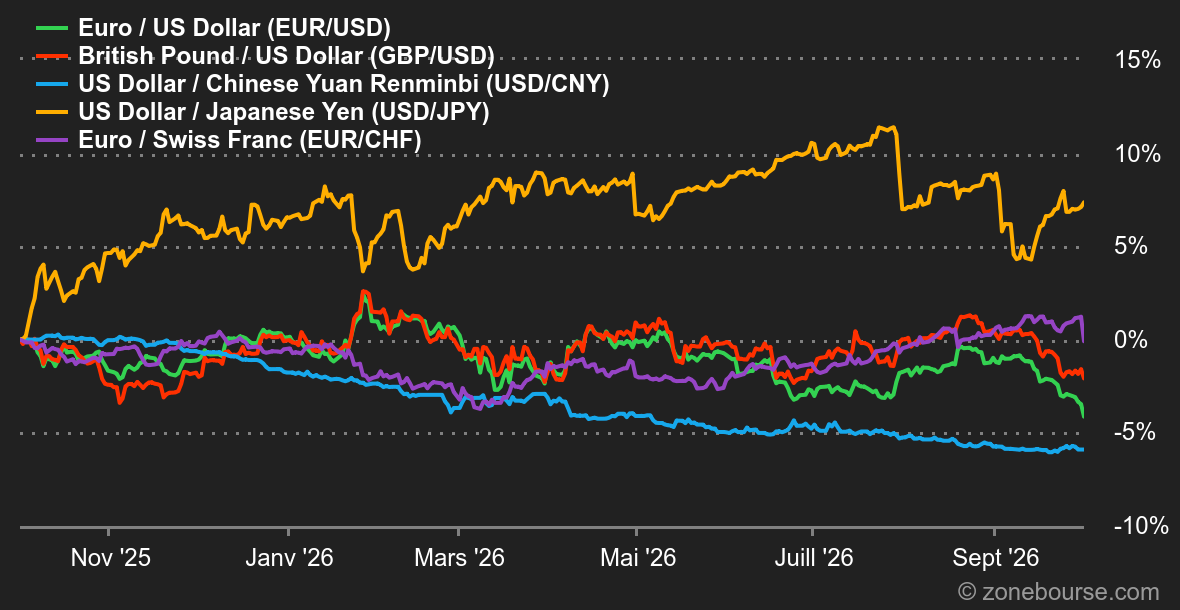
*Les variations hebdomadaires des indices et des actions affichés sur le tableau de bord concernent la période du lundi à l'ouverture des marchés respectifs au vendredi à l'heure d'envoi de cette newsletter. Les variations hebdomadaires des matières premières, métaux précieux et devises affichés sur le tableau de bord concernent une période sur 7 jours glissants du vendredi au vendredi jusqu'à l'envoi de cette newsletter. Ces actifs continuent de coter les weekends. |