Un regard sur la journée à venir sur les marchés européens et mondiaux par Gregor Stuart Hunter
L'été est officiellement terminé. Attachez vos ceintures !
Le yen a bondi à son plus haut niveau en sept mois face au dollar américain, alors que les opérations de portage (carry trades) commencent à fléchir, les marchés revoyant à la hausse leurs anticipations concernant la trajectoire de relèvement des taux de la Banque du Japon.
La devise japonaise s'est appréciée jusqu'à 1 % pour s'échanger à 152,89, son niveau le plus fort depuis février, quelques semaines seulement après avoir atteint un plus bas de quatre décennies qui avait provoqué une rare intervention conjointe des autorités américaines et japonaises pour stabiliser la monnaie.
Le yen a bénéficié d'un soutien supplémentaire suite aux données publiées mardi montrant que l'économie japonaise a progressé plus rapidement qu'initialement estimé au cours du trimestre d'avril à juin par rapport aux trois mois précédents. Ces chiffres, accompagnés de données sur la croissance des salaires réels, ont renforcé les attentes selon lesquelles la Banque du Japon continuera de relever ses taux d'intérêt la semaine prochaine et bien au-delà au cours de l'année prochaine.
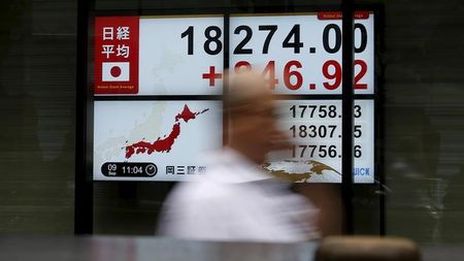
Les gains de la devise ont pesé sur un marché boursier fébrile, le Nikkei 225 progressant de 0,3 % tandis que l'indice MSCI le plus large des actions d'Asie-Pacifique hors Japon gagnait 0,5 %, porté par une hausse de 2,3 % des actions en Corée du Sud, pays concurrent du Japon dans la production de puces mémoire. Les contrats à terme e-mini sur le S&P 500 étaient en baisse de 0,1 %.
La confiance des investisseurs a été stimulée par une accélération de la croissance des exportations chinoises en août par rapport au mois précédent. Les importations ont également bondi, bien que moins que prévu. Les prix du cuivre ont prolongé leur récent record mardi, alors que les inquiétudes concernant des pénuries d'approvisionnement s'accentuaient.
Lors des premiers échanges européens, les contrats à terme sur les indices régionaux progressaient de 0,1 %, les contrats à terme sur le DAX allemand gagnaient 0,1 % et ceux sur le FTSE étaient stables.
Au Moyen-Orient, malgré les assurances du président américain Donald Trump début juin affirmant que le détroit d'Ormuz serait ouvert avant le jour férié de la fête du Travail (Labor Day) aux États-Unis, cette date est passée lundi alors que le statut du trafic maritime au compte-gouttes dans cette voie stratégique reste pour le moins ambigu.
Parallèlement, l'Iran a menacé mardi les États-Unis d'une 'guerre économique' et a déclaré avoir tiré un missile perfectionné sur des navires de guerre américains, propulsant le baril de Brent en hausse de 0,4 % à 97,49 dollars. Il s'agit de la troisième journée de rapprochement vers le seuil des 100 dollars le baril, un niveau qui échappe à la référence pétrolière depuis mai.
Peut-être que Trump aurait dû se référer au 1er mai, date à laquelle de nombreux pays hors des États-Unis célèbrent le mouvement ouvrier. Pour rester dans cet esprit agité de l'époque : Travailleurs du monde entier, n'oubliez pas de ne plus porter de blanc (après Labor Day).
Principaux développements pouvant influencer les marchés mardi :
Résultats d'entreprises :
Casey's General Stores, GameStop Corp
Événements économiques :
Allemagne : Exportations, importations, balance commerciale de juillet
France : Compte courant et balance commerciale de juillet